Отрицательный остаток в 1С: сигнал, который нужно разобрать
Разбираем условный минус на складе: от строки отчёта до вопросов бухгалтеру и повторной проверки.
Ниже — вымышленный учебный сценарий с условными товарами, датами и количеством. Это не результат аудита клиента и не инструкция автоматически перепроводить документы. Он показывает, чем полезная находка отличается от строки «обнаружена ошибка».
Что увидел руководитель
Предположим, проверка вывела строку: по товару «Кабель А» на складе «Основной» остаток на конец 30 апреля составляет минус 4 штуки. В списке — одна организация, один склад и одна позиция. Этого достаточно, чтобы задать вопрос, но недостаточно, чтобы назвать причину.
Хороший отчёт должен сохранить дату среза, единицу измерения, выбранную аналитику и способ расчёта. Если эти параметры скрыты, бухгалтеру приходится сначала повторять работу инструмента: выяснять, какой именно остаток он посчитал.
Официальное описание отчётов 1С предусматривает детализацию показателей и переходы к связанным данным. Поэтому разумное требование к внешней проверке — дать сопоставимую возможность проследить происхождение сигнала, а не только раскрасить сводку. Отчёты и проверка учётных данных в 1С.
Шаг 1. Восстановить движения в выбранном разрезе
Для нашего условного примера расшифровка содержит следующие количества. Суммы и налоговые последствия здесь не рассматриваются.
| Момент | Событие | Изменение, шт. | Остаток, шт. |
|---|---|---|---|
| Начало 30 апреля | Остаток на начало | — | 10 |
| 30 апреля | Отгрузка | −14 | −4 |
| 1 мая | Поступление | +4 | 0 |
На конец апреля в этой расшифровке действительно получается минус 4. В мае итог уже равен нулю. Это не делает апрельский сигнал несуществующим: проверка задана на другую дату. Но и майское поступление не доказывает, что апрельские документы оформлены неправильно.
Руководителю здесь нужен вопрос: соответствует ли последовательность отражения движений фактическим событиям? Ответ берётся из документов и обстоятельств операции. Программа не может восстановить их только по трём строкам условной таблицы.
Шаг 2. Сформулировать несколько проверяемых гипотез
Поступление отражено позже фактической операции. Тогда бухгалтеру нужны документы и объяснение разницы дат. Дата в программе сама по себе не даёт права переносить её ради красивого остатка.
Выбрана другая аналитика. Стоит проверить склад, номенклатуру, единицы и другие используемые в этой базе разрезы. Названия похожих позиций могут вводить в заблуждение, поэтому сравнивают конкретные объекты и движения.
Исходные данные неполны. Возможно, часть документов ещё не получена или не попала в выбранную копию. В таком случае сначала фиксируют нехватку данных. Статус «нужно уточнение» честнее, чем уверенный вывод об ошибке бухгалтера.
Сигнал требует другого правила. Методика могла выбрать неподходящий участок, момент времени или набор объектов. Тогда исправлять нужно проверку либо её применимость. У инструмента тоже может быть дефект — возможность оспорить вывод должна быть частью рабочего процесса.
Это гипотезы для разбора демонстрационного примера. Они не являются исчерпывающим перечнем причин и не означают, что любой отрицательный остаток допускает одно и то же решение.
Шаг 3. Записать находку так, чтобы с ней можно было работать
Сравним два варианта формулировки. Первый: «Критическая ошибка — отрицательные остатки». Он почти ничего не сообщает исполнителю. Второй: «По товару “Кабель А”, складу “Основной” на конец 30 апреля получен остаток −4 шт.; приложены движения, нужен разбор дат и аналитики».
Вторая формулировка содержит объект, условие и следующий шаг. Приоритет можно определить отдельно, после оценки влияния. Уверенность в том, что условие сработало, не равна уверенности в причине или последствиях.
Для планируемого отчёта БухСорса мы считаем полезным такой состав находки:
- период, организация и точный разрез данных;
- правило и его версия;
- наблюдаемый результат и ссылка на основание;
- возможные объяснения, явно обозначенные как гипотезы;
- ответственный, решение и статус повторной проверки.
Такую структуру можно использовать уже сейчас, даже в обычной таблице. Она помогает не терять контекст при передаче задачи от руководителя бухгалтеру и обратно.
Шаг 4. Проверить решение в том же периметре
Предположим, специалист разобрал документы и принял обоснованное решение. После его выполнения запускают ту же проверку на том же периоде и выбранной аналитике. Желательно сохранить версию правила: иначе сравнение может смешать изменение учёта и изменение самой методики.
Если минус исчез, нужно увидеть, почему. Если он остался, но получил объяснение, результат тоже может быть полезным: у руководителя теперь есть подтверждённый ответ. Объяснённое исключение хранится с основанием, а не просто удаляется из отчёта.
Для повторяющихся случаев стоит обсудить процесс поступления данных. Возможно, полезнее договориться о сроке передачи документов или о контроле обмена, чем каждый месяц заново разбирать одинаковую строку. Это управленческая гипотеза, которую подтверждают факты конкретного клиента.
Как это было представлено в старом БухСорсе
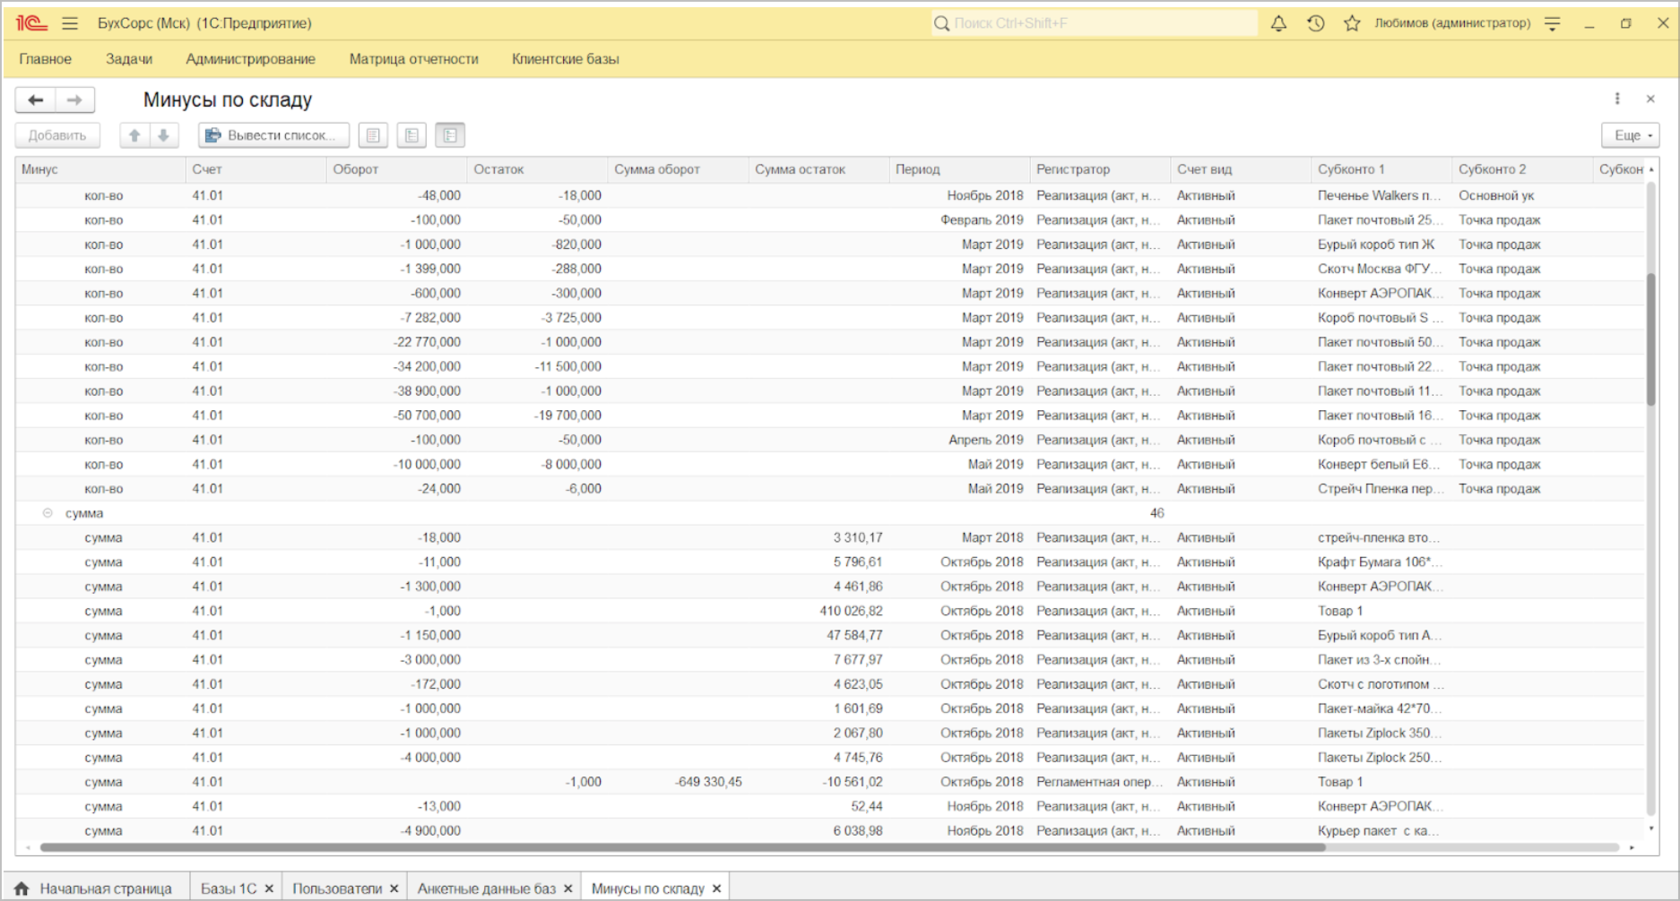
На старом сайте сохранился реальный экран «Минусы по складу». Он показывает направление прежнего продукта: собрать отклонения и дать детализацию. Иллюстрация ниже относится к исторической версии на 1С; данные на ней не связаны с учебным примером этой статьи.
Новая версия должна пройти отдельную проверку точности правил, совместимости и качества объяснений. На пилоте важен весь путь — от сигнала до подтверждённого решения. Сам по себе красный остаток на экране ещё не доказывает пользу продукта.